住宅市场销售疲软,房企急寻商业地产“兜底”
过去两年,住宅市场的销售持续承压,成交量与价格双双走弱,许多房企的现金流因此紧绷。在这种背景下,商业地产——尤其是购物中心、社区商业、长租公寓和产业园区——正被越来越多房企视为“兜底”资产。
从数据上看,住宅销售的疲软并非短期波动。购房者预期转变、去库存周期拉长、部分城市房价回调,都使得依赖“拿地—开发—快速销售”的高周转模式难以为继。与此商业地产虽然回报周期长、运营复杂,但能够提供持续的租金收入和经营性现金流,这对缓解流动性压力具有直接价值。
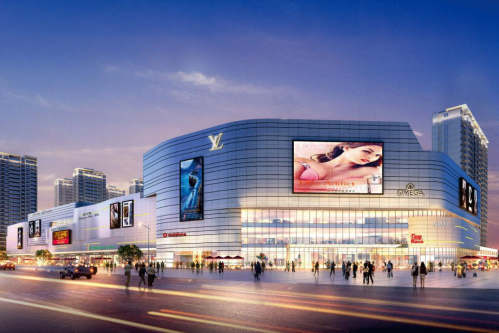
房企急寻商业地产“兜底”,首先体现在资产结构的调整上。一些企业开始将存量商业项目从“非核心资产”重新定位为“压舱石”,放慢出售步伐,转而投入资源提升出租率和运营品质。购物中心通过业态调整、体验升级和会员运营,稳住租金收入;社区商业则凭借刚需属性和高频消费,成为抗周期能力较强的选择。产业园区和物流仓储,则因与实体经济挂钩较紧,也在部分房企的布局中权重上升。
这条转型之路并不轻松。商业地产的竞争同样激烈,同质化问题突出,运营能力而非资金实力越来越成为分水岭。房企过去擅长“开发”而非“经营”,要补的课很多:招商、运营、数字化管理、消费者洞察,每一项都需要专业团队和长期投入。部分企业选择与专业商业管理公司合作,或通过轻资产输出方式降低风险,并把沉淀的资金转向更有潜力的项目。
与此商业地产的“兜底”也意味着融资逻辑的变化。经营性物业贷、REITs等工具开始被更多房企关注,通过盘活存量资产获得长期低成本资金,但其前提是物业本身有稳定现金流和规范的运营数据——这对不少靠住宅快速回款、商业运营底子薄弱的房企而言,实操能力仍有差距。
商业地产不应被简单理解为零风险的避风港。部分存量商业隐现空置率上升,租金回报承压,若定位和运营不当,重资产还会变成负担。真正的“兜底”是流动性上的可持续支持,而是出租收上的现金流供给渠道,支撑企业良性现金流是其核心含义。要靠商业经营平稳定的稳定才能带来与销售收入相近的近块级与出售经营能力;